Domain monacoin.de kaufen?
Wir ziehen mit dem Projekt
monacoin.de um.
Sind Sie am Kauf der Domain
monacoin.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain monacoin.de kaufen?
Wird Kapitalertragsteuer mit Einkommensteuer verrechnet?
Die Kapitalertragsteuer ist eine eigenständige Steuer, die auf Kapitalerträge wie Zinsen, Dividenden und Kursgewinne erhoben wird. Sie wird direkt von der Bank oder dem Finanzinstitut einbehalten und an das Finanzamt abgeführt. Die Einkommensteuer hingegen wird auf das gesamte Einkommen einer Person erhoben, einschließlich Kapitalerträge. Die Kapitalertragsteuer kann jedoch im Rahmen der Einkommensteuerveranlagung angerechnet werden. Das bedeutet, dass die bereits gezahlte Kapitalertragsteuer auf die Einkommensteuer angerechnet wird, um eine Doppelbesteuerung zu vermeiden. Es ist wichtig, alle relevanten Steuerbescheinigungen und Nachweise für Kapitalerträge bei der Einkommensteuerveranlagung vorzulegen, damit die Anrechnung korrekt erfolgen kann. Insgesamt sind die Kapitalertragsteuer und die Einkommensteuer zwei separate Steuerarten, die jedoch miteinander verrechnet werden können, um sicherzustellen, dass Kapitalerträge nicht doppelt besteuert werden. **
Was sind die grundlegenden Unterschiede zwischen der Körperschaftsteuer und der Einkommensteuer?
Die Körperschaftsteuer wird von Unternehmen auf ihre Gewinne erhoben, während die Einkommensteuer von Privatpersonen auf ihr Einkommen gezahlt wird. Die Körperschaftsteuer hat in der Regel einen festen Steuersatz, während die Einkommensteuer progressiv ist und je nach Einkommenshöhe variiert. Zudem unterliegen bei der Körperschaftsteuer die Gewinne der Gesellschaft der Besteuerung, während bei der Einkommensteuer das individuelle Einkommen besteuert wird. **
Ähnliche Suchbegriffe für Einkommensteuer--Körperschaftsteuer--Kapitalertragsteuer--und
Top-Angebote
Produkte zum Begriff Einkommensteuer--Körperschaftsteuer--Kapitalertragsteuer--und:
-
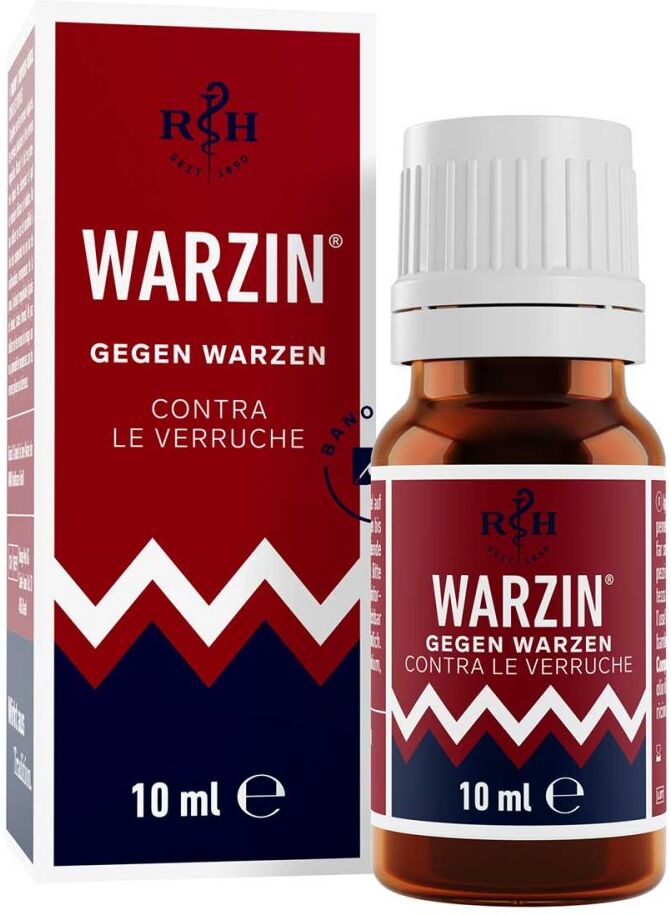
Warzin Tinktur (rösch und Handel) 10 MLProdukteigenschaften: Warzin gegen Warzen Zur Entfernung von Warzen Produktbeschreibung Warzin gegen Warzen: Warzin dient zur Behandlung von gewöhnlichen Warzen, Warzen and der Fußsohle auch sogenannte Dornwarzen und Warzen im Bereich der Nagelplatte. Wirkung Warzin gegen Warzen: Kurz nach der ersten Anwendung bildet sich ein milchig weißes, schützendes Häutchen, dass nicht entfernt werden darf. Erfahrungsgemäß kommt es dann nach 3 bis 8 Wochen zur Abheilung der behandelten Warze. Warzin Anwendung und Anwendungsgebiete: Zwei Mal täglich die Warze mit dem beigelegten Pinsel satt einpinseln. Um die umliegende, gesunde Haut vor der Schälwirkung zu schützen, empfehlen wir diese gut mit einer Fettcreme oder Vaseline vor der Behandlung abzudecken. Um die Wirksamkeit gegen Warzen auf der Fußsohle zu verstärken, empfehlen wir am Abend, direkt vor der Anwendung, ein warmes fünfminütiges Fußbad zu nehmen. Dadurch lässt sich die Warze beim letzten Bad leichter entfernen. Ingredients: Collodium, Milchsäure, Rizinusöl. Quelle: www.bano.at Stand: 03/20247,79 €*Versand: 4,50 €Sichere Weiterleitung zum Anbieter
-
Blockchain für Manager?Blockchain für Manager? ist der ideale Begleiter für alle Entscheider und Führungskräfte, die sich schnell, kompetent und ohne technische Vorkenntnisse über die revolutionären Möglichkeiten, die die Blockchain bietet, informieren wollen. Mit Beispielen aus dem Banken- und Versicherungswesen, der Tourismusbranche und dem Supply-Chain-Management zeigt ?Blockchain für Manager?, wie Sie die Blockchain mit sofort verfügbaren Frameworks in der Praxis nutzen. Blockchain Haben Sie noch nicht davon gehört? Die Alarmglocken schrillen. In einer kürzlich bei IBM durchgeführten Umfrage gaben 65 % der Unternehmen an, dass sie wahrscheinlich in den nächsten drei Jahren oder weniger eine kommerzielle Blockchain-Lösung implementieren werden. Obwohl der Fokus zurzeit auf dem Finanzsektor liegt, werden sich bald andere Branchen anschließen. Blockchain ist die jüngste globale Revolut...9,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Warzin Tinktur Rösch und Handel 2x 2x10 mlSet enthält2x WARZIN GEGEN WARZEN 10 mlWARZIN GEGEN WARZEN Bewährte Tinktur zur Warzenentfernung Einfache Anwendung mit beiliegendem Pinsel Rasche Wirkun Bewährte Tinktur zur raschen und effizienten Entfernung von Warzen aller Art - und das bereits seit 1955. Wirkt auch bei Hühneraugen. Anwendung Warzin 2 Mal täglich mit dem beigepackten Pinsel auf die betroffenen Hautstellen auftragen. Am besten Hautpartie davor rund 5 Minuten lang im warmen Wasser aufweichen. Es bildet sich erst ein milchig-weißes Häutchen, das nicht entfernt werden soll und nach und nach weißlicher Schorf. Nach rund 3-8 Wochen trocknen die Warzen ein und fallen ab. Achtung: die umgebende gesunde Haut vor der Behandlung sorgfältig mit Fettcreme schützen. Wir empfehlen Vaseline von Rösch & Handel.23,29 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Alber, Matthias: Körperschaftsteuer und GewerbesteuerKörperschaftsteuer und Gewerbesteuer , Umfassend erläutert der Band alle wichtigen Grundbegriffe, Grundlagen und systematischen Zusammenhänge der beiden Rechtsgebiete. Eine Fülle von praxisnahen Beispielen und Übungsfällen unterstützt die gezielte Vorbereitung auf Klausuren und mündliche Prüfungen. Die 19. Auflage wurde hinsichtlich Gesetzgebung, Rechtsprechung und Verwaltungsmeinung umfassend aktualisiert. Rechtsstand: 1. Mai 2021 , Zusatzbeleuchtung > Beleuchtung , Auflage: 19., neu bearbeitete und aktualisierte Auflage 2021, Erscheinungsjahr: 20210528, Produktform: Kartoniert, Beilage: Buch, Titel der Reihe: Grundkurs des Steuerrechts#11#, Autoren: Alber, Matthias~Szczesny, Michael, Auflage: 21019, Auflage/Ausgabe: 19., neu bearbeitete und aktualisierte Auflage 2021, Keyword: Körperschaftsteuerrecht; Gewerbesteuerrecht; Grundausbildung; Steuerfachwirt; Bilanzbuchhalter, Fachschema: Abgabe - Abgabenordnung - AO~Gewerbesteuer~Steuer / Gewerbesteuer~Ertragsteuer / Körperschaftsteuer~Körperschaftsteuer - Körperschaftsteuergesetz - KStG~Steuer / Körperschaftsteuer~Steuergesetz~Steuerrecht - Steuergesetz~Umwandlungsrecht - Umwandlungssteuergesetz - UmwSTG~Besteuerung / Unternehmensbesteuerung~Unternehmensbesteuerung, Region: Deutschland, Bildungszweck: für die Hochschule~Lehrbuch, Skript, Imprint-Titels: Grundkurs des Steuerrechts, Warengruppe: HC/Steuern, Fachkategorie: Körperschaft- und Gewerbesteuer, Unternehmenssteuerrecht, Umwandlungssteuer, Thema: Verstehen, Text Sprache: ger, Seitenanzahl: XIX, Seitenanzahl: 262, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Schäffer-Poeschel Verlag, Verlag: Schäffer-Poeschel Verlag, Verlag: Schffer-Poeschel Verlag fr Wirtschaft ú Steuern ú Recht GmbH, Länge: 237, Breite: 168, Höhe: 18, Gewicht: 542, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Vorgänger EAN: 9783791038940 9783791035581 9783791032689 9783791030449 9783791027784, eBook EAN: 9783791051239, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0002, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 174317139,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter

-
Was sind die grundlegenden Unterschiede zwischen der Körperschaftsteuer und der Einkommensteuer für natürliche Personen?
Die Körperschaftsteuer wird auf Gewinne von Unternehmen erhoben, während die Einkommensteuer auf das Einkommen von natürlichen Personen angewendet wird. Die Körperschaftsteuer hat in der Regel einen festen Steuersatz, während die Einkommensteuer progressiv ist und je nach Einkommenshöhe variiert. Unternehmen zahlen Körperschaftsteuer auf ihren Gewinn, während natürliche Personen Einkommensteuer auf ihr gesamtes Einkommen zahlen. **
-
Was sind die grundlegenden Unterschiede zwischen der Körperschaftsteuer und der Einkommensteuer für natürliche Personen?
Die Körperschaftsteuer wird von Unternehmen auf ihre Gewinne erhoben, während die Einkommensteuer von natürlichen Personen auf ihr Einkommen gezahlt wird. Die Körperschaftsteuer hat in der Regel einen festen Steuersatz, während die Einkommensteuer progressiv ist und je nach Einkommenshöhe variiert. Unternehmen können bestimmte Ausgaben und Abschreibungen geltend machen, um ihre Steuerlast zu verringern, während natürliche Personen nur begrenzte Abzüge und Freibeträge haben. **
-
1) Welche Vorteile bietet die Körperschaftsteuer im Vergleich zur Einkommensteuer? 2) Wie wirkt sich die Körperschaftsteuer auf die Gewinne von Unternehmen aus?
1) Die Körperschaftsteuer bietet den Vorteil, dass Unternehmen ihre Gewinne vor der Besteuerung reinvestieren können. Zudem können Verluste aus Vorjahren mit Gewinnen verrechnet werden. Im Vergleich zur Einkommensteuer sind die Steuersätze für Unternehmen oft niedriger. 2) Die Körperschaftsteuer wirkt sich direkt auf die Gewinne von Unternehmen aus, da sie einen Teil der Gewinne als Steuer abführt. Dadurch verringert sich der Nettogewinn, der den Aktionären oder Eigentümern zur Verfügung steht. Unternehmen müssen daher ihre Steuerbelastung bei der Gewinnplanung berücksichtigen. **
-
Wie funktioniert Kapitalertragsteuer?
Die Kapitalertragsteuer ist eine Steuer, die auf Kapitalerträge wie Zinsen, Dividenden und Kursgewinne erhoben wird. Sie wird automatisch von Banken und anderen Finanzinstituten einbehalten und an das Finanzamt abgeführt. Die Höhe der Steuer beträgt in der Regel 25% der Kapitalerträge, kann aber je nach individuellem Steuersatz variieren. Steuerpflichtige können jedoch eine Nichtveranlagungsbescheinigung beantragen, um von der Kapitalertragsteuer befreit zu werden. Es ist wichtig, die Kapitalertragsteuer in der jährlichen Steuererklärung anzugeben, um eine Doppelbesteuerung zu vermeiden. **

Wer zahlt Kapitalertragsteuer?
Die Kapitalertragsteuer wird von natürlichen Personen gezahlt, die Kapitalerträge erzielen. Dazu gehören beispielsweise Zinserträge, Dividenden oder Kursgewinne aus Wertpapiergeschäften. Die Bank oder das Finanzinstitut, bei dem die Kapitalerträge erzielt werden, führt die Kapitalertragsteuer direkt an das Finanzamt ab. In der Regel beträgt der Steuersatz 25%, kann aber je nach Art der Kapitalerträge variieren. Es gibt auch Freibeträge und Freistellungsaufträge, die es ermöglichen, einen Teil der Kapitalerträge steuerfrei zu behalten. **
Wer zahlt Gewerbesteuer und Körperschaftsteuer?
Gewerbesteuer wird von Gewerbetreibenden und Unternehmen gezahlt, die in Deutschland einen Gewerbebetrieb führen. Die Höhe der Gewerbesteuer richtet sich nach dem Gewinn des Unternehmens. Körperschaftsteuer hingegen wird von Kapitalgesellschaften wie GmbHs und AGs gezahlt. Auch hier richtet sich die Höhe nach dem Gewinn des Unternehmens. Beide Steuern dienen der Finanzierung von öffentlichen Aufgaben auf kommunaler und bundesweiter Ebene. Unternehmen sind somit verpflichtet, einen Beitrag zur Finanzierung des Gemeinwesens zu leisten. **
Top-Angebote
Produkte zum Begriff Einkommensteuer--Körperschaftsteuer--Kapitalertragsteuer--und:
-
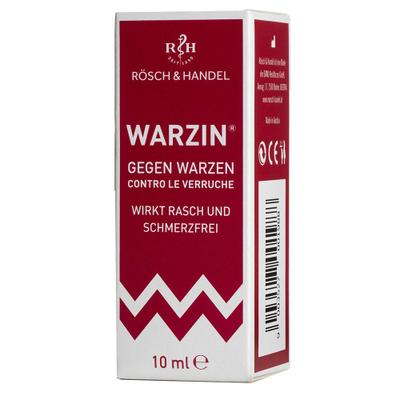
Warzin Tinktur Rösch und Handel 10 mlWARZIN® GEGEN WARZEN Bewährte Tinktur zur Warzenentfernung Einfache Anwendung mit beiliegendem Pinsel Rasche Wirkun Bewährte Tinktur zur raschen und effizienten Entfernung von Warzen aller Art - und das bereits seit 1955. Wirkt auch bei Hühneraugen....12,29 €*Versand: 3,99 €Sichere Weiterleitung zum Anbieter
-
Warzin Tinktur (rösch und Handel) 10 MLProdukteigenschaften: Warzin gegen Warzen Zur Entfernung von Warzen Produktbeschreibung Warzin gegen Warzen: Warzin dient zur Behandlung von gewöhnlichen Warzen, Warzen and der Fußsohle auch sogenannte Dornwarzen und Warzen im Bereich der Nagelplatte. Wirkung Warzin gegen Warzen: Kurz nach der ersten Anwendung bildet sich ein milchig weißes, schützendes Häutchen, dass nicht entfernt werden darf. Erfahrungsgemäß kommt es dann nach 3 bis 8 Wochen zur Abheilung der behandelten Warze. Warzin Anwendung und Anwendungsgebiete: Zwei Mal täglich die Warze mit dem beigelegten Pinsel satt einpinseln. Um die umliegende, gesunde Haut vor der Schälwirkung zu schützen, empfehlen wir diese gut mit einer Fettcreme oder Vaseline vor der Behandlung abzudecken. Um die Wirksamkeit gegen Warzen auf der Fußsohle zu verstärken, empfehlen wir am Abend, direkt vor der Anwendung, ein warmes fünfminütiges Fußbad zu nehmen. Dadurch lässt sich die Warze beim letzten Bad leichter entfernen. Ingredients: Collodium, Milchsäure, Rizinusöl. Quelle: www.bano.at Stand: 03/20247,79 €*Versand: 4,50 €Sichere Weiterleitung zum Anbieter
-
Blockchain für Manager?Blockchain für Manager? ist der ideale Begleiter für alle Entscheider und Führungskräfte, die sich schnell, kompetent und ohne technische Vorkenntnisse über die revolutionären Möglichkeiten, die die Blockchain bietet, informieren wollen. Mit Beispielen aus dem Banken- und Versicherungswesen, der Tourismusbranche und dem Supply-Chain-Management zeigt ?Blockchain für Manager?, wie Sie die Blockchain mit sofort verfügbaren Frameworks in der Praxis nutzen. Blockchain Haben Sie noch nicht davon gehört? Die Alarmglocken schrillen. In einer kürzlich bei IBM durchgeführten Umfrage gaben 65 % der Unternehmen an, dass sie wahrscheinlich in den nächsten drei Jahren oder weniger eine kommerzielle Blockchain-Lösung implementieren werden. Obwohl der Fokus zurzeit auf dem Finanzsektor liegt, werden sich bald andere Branchen anschließen. Blockchain ist die jüngste globale Revolut...9,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wird Kapitalertragsteuer mit Einkommensteuer verrechnet?
Die Kapitalertragsteuer ist eine eigenständige Steuer, die auf Kapitalerträge wie Zinsen, Dividenden und Kursgewinne erhoben wird. Sie wird direkt von der Bank oder dem Finanzinstitut einbehalten und an das Finanzamt abgeführt. Die Einkommensteuer hingegen wird auf das gesamte Einkommen einer Person erhoben, einschließlich Kapitalerträge. Die Kapitalertragsteuer kann jedoch im Rahmen der Einkommensteuerveranlagung angerechnet werden. Das bedeutet, dass die bereits gezahlte Kapitalertragsteuer auf die Einkommensteuer angerechnet wird, um eine Doppelbesteuerung zu vermeiden. Es ist wichtig, alle relevanten Steuerbescheinigungen und Nachweise für Kapitalerträge bei der Einkommensteuerveranlagung vorzulegen, damit die Anrechnung korrekt erfolgen kann. Insgesamt sind die Kapitalertragsteuer und die Einkommensteuer zwei separate Steuerarten, die jedoch miteinander verrechnet werden können, um sicherzustellen, dass Kapitalerträge nicht doppelt besteuert werden. **
-
Was sind die grundlegenden Unterschiede zwischen der Körperschaftsteuer und der Einkommensteuer?
Die Körperschaftsteuer wird von Unternehmen auf ihre Gewinne erhoben, während die Einkommensteuer von Privatpersonen auf ihr Einkommen gezahlt wird. Die Körperschaftsteuer hat in der Regel einen festen Steuersatz, während die Einkommensteuer progressiv ist und je nach Einkommenshöhe variiert. Zudem unterliegen bei der Körperschaftsteuer die Gewinne der Gesellschaft der Besteuerung, während bei der Einkommensteuer das individuelle Einkommen besteuert wird. **
-
Was sind die grundlegenden Unterschiede zwischen der Körperschaftsteuer und der Einkommensteuer für natürliche Personen?
Die Körperschaftsteuer wird auf Gewinne von Unternehmen erhoben, während die Einkommensteuer auf das Einkommen von natürlichen Personen angewendet wird. Die Körperschaftsteuer hat in der Regel einen festen Steuersatz, während die Einkommensteuer progressiv ist und je nach Einkommenshöhe variiert. Unternehmen zahlen Körperschaftsteuer auf ihren Gewinn, während natürliche Personen Einkommensteuer auf ihr gesamtes Einkommen zahlen. **
-
Was sind die grundlegenden Unterschiede zwischen der Körperschaftsteuer und der Einkommensteuer für natürliche Personen?
Die Körperschaftsteuer wird von Unternehmen auf ihre Gewinne erhoben, während die Einkommensteuer von natürlichen Personen auf ihr Einkommen gezahlt wird. Die Körperschaftsteuer hat in der Regel einen festen Steuersatz, während die Einkommensteuer progressiv ist und je nach Einkommenshöhe variiert. Unternehmen können bestimmte Ausgaben und Abschreibungen geltend machen, um ihre Steuerlast zu verringern, während natürliche Personen nur begrenzte Abzüge und Freibeträge haben. **
Ähnliche Suchbegriffe für Einkommensteuer--Körperschaftsteuer--Kapitalertragsteuer--und
-
Warzin Tinktur Rösch und Handel 2x 2x10 mlSet enthält2x WARZIN GEGEN WARZEN 10 mlWARZIN GEGEN WARZEN Bewährte Tinktur zur Warzenentfernung Einfache Anwendung mit beiliegendem Pinsel Rasche Wirkun Bewährte Tinktur zur raschen und effizienten Entfernung von Warzen aller Art - und das bereits seit 1955. Wirkt auch bei Hühneraugen. Anwendung Warzin 2 Mal täglich mit dem beigepackten Pinsel auf die betroffenen Hautstellen auftragen. Am besten Hautpartie davor rund 5 Minuten lang im warmen Wasser aufweichen. Es bildet sich erst ein milchig-weißes Häutchen, das nicht entfernt werden soll und nach und nach weißlicher Schorf. Nach rund 3-8 Wochen trocknen die Warzen ein und fallen ab. Achtung: die umgebende gesunde Haut vor der Behandlung sorgfältig mit Fettcreme schützen. Wir empfehlen Vaseline von Rösch & Handel.23,29 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Alber, Matthias: Körperschaftsteuer und GewerbesteuerKörperschaftsteuer und Gewerbesteuer , Umfassend erläutert der Band alle wichtigen Grundbegriffe, Grundlagen und systematischen Zusammenhänge der beiden Rechtsgebiete. Eine Fülle von praxisnahen Beispielen und Übungsfällen unterstützt die gezielte Vorbereitung auf Klausuren und mündliche Prüfungen. Die 19. Auflage wurde hinsichtlich Gesetzgebung, Rechtsprechung und Verwaltungsmeinung umfassend aktualisiert. Rechtsstand: 1. Mai 2021 , Zusatzbeleuchtung > Beleuchtung , Auflage: 19., neu bearbeitete und aktualisierte Auflage 2021, Erscheinungsjahr: 20210528, Produktform: Kartoniert, Beilage: Buch, Titel der Reihe: Grundkurs des Steuerrechts#11#, Autoren: Alber, Matthias~Szczesny, Michael, Auflage: 21019, Auflage/Ausgabe: 19., neu bearbeitete und aktualisierte Auflage 2021, Keyword: Körperschaftsteuerrecht; Gewerbesteuerrecht; Grundausbildung; Steuerfachwirt; Bilanzbuchhalter, Fachschema: Abgabe - Abgabenordnung - AO~Gewerbesteuer~Steuer / Gewerbesteuer~Ertragsteuer / Körperschaftsteuer~Körperschaftsteuer - Körperschaftsteuergesetz - KStG~Steuer / Körperschaftsteuer~Steuergesetz~Steuerrecht - Steuergesetz~Umwandlungsrecht - Umwandlungssteuergesetz - UmwSTG~Besteuerung / Unternehmensbesteuerung~Unternehmensbesteuerung, Region: Deutschland, Bildungszweck: für die Hochschule~Lehrbuch, Skript, Imprint-Titels: Grundkurs des Steuerrechts, Warengruppe: HC/Steuern, Fachkategorie: Körperschaft- und Gewerbesteuer, Unternehmenssteuerrecht, Umwandlungssteuer, Thema: Verstehen, Text Sprache: ger, Seitenanzahl: XIX, Seitenanzahl: 262, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Schäffer-Poeschel Verlag, Verlag: Schäffer-Poeschel Verlag, Verlag: Schffer-Poeschel Verlag fr Wirtschaft ú Steuern ú Recht GmbH, Länge: 237, Breite: 168, Höhe: 18, Gewicht: 542, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Vorgänger EAN: 9783791038940 9783791035581 9783791032689 9783791030449 9783791027784, eBook EAN: 9783791051239, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0002, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 174317139,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Köllen, Josef: Fallsammlung Körperschaftsteuer und GewerbesteuerFallsammlung Körperschaftsteuer und Gewerbesteuer , ¿Praxisorientierte Fälle zur effizienten und systematischen Prüfungsvorbereitung! Die Regelungen des Körperschaftsteuergesetzes sind zum Teil kompliziert und oft schwierig in der Anwendung. Die intensive Übung am praxisorientierten Fall ist daher für angehende Steuerberater, Steuerfachwirte oder Steuerinspektoren unerlässlich. Systematisch gegliedert werden im ersten Teil des Buches alle prüfungsrelevanten Schwerpunkte zur Körperschaftsteuer in 75 Fällen abgedeckt - von Zuständigkeit, Steuerpflicht und Steuerbefreiungen über Einkommen und Besteuerung bis hin zu den Auswirkungen auf Gesellschafterebene. Sonderfälle und steuerübergreifende Fälle tragen zudem der Komplexität der Besteuerung juristischer Personen Rechnung. Der zweite Teil des Buches befasst sich mit der Gewerbesteuer. In 20 didaktisch optimal aufbereiteten Fällen werden die Schwerpunkte Steuergegenstand, Gewerbesteuerpflicht, Steuermessbetrag und Gewerbeertrag sowie Gewerbesteuerschuld behandelt. Ein abschließender komplexer Klausurfall gibt Ihnen darüber hinaus einen Vorgeschmack auf die bevorstehende Prüfung. Dies ermöglicht Ihnen eine punktgenaue Prüfungsvorbereitung. Rechtsstand dieser Neuauflage ist der 1.5.2023. Inhaltsverzeichnis: ¿Teil A: Körperschaftsteuer (75 Fälle). Kapitel 1: Zuständigkeit (§ 20 AO). Kapitel 2: Steuerpflicht (§§ 1 und 2 KStG). Kapitel 3: Steuerbefreiungen (§§ 5, 6 und 13 KStG). Kapitel 4: Einkommen (§§ 7-10 KStG). Kapitel 5: Sonderfälle (§§ 11, 14-19 und 26 KStG). Kapitel 6: Besteuerung (§§ 23, 24, 27 und 30-32 KStG). Kapitel 7: Auswirkungen auf die Gesellschafterebene (§ 3 Nr. 40 EStG, §§ 3c und 20 EStG). Kapitel 8: Komplexe und steuerübergreifende Gesamtfälle. Teil B: Gewerbesteuer (20 Fälle). Kapitel 1: Grundlagen (§§ 12, 18 und 22 AO, § 4 GewStG). Kapitel 2: Der Steuergegenstand (§§ 2 und 2a GewStG). Kapitel 3: Gewerbesteuerpflicht, Steuermessbetrag (§§ 2 und 11 GewStG). Kapitel 4: Gewerbeertrag (§ 7 GewStG); Gewerbesteuerschuld. Kapitel 5: Klausurfall¿. , Zusatzbeleuchtung > Beleuchtung , Auflage: 13., überarbeitete und erweiterte Auflage. Online-Version inklusive., Erscheinungsjahr: 20231031, Produktform: Kassette, Inhalt/Anzahl: 1, Inhalt/Anzahl: 1, Titel der Reihe: Steuerfachkurs##, Autoren: Köllen, Josef~Reichert, Gudrun~Schönwald, Stefan~Wagner, Edmund, Edition: NED, Auflage: 23013, Auflage/Ausgabe: 13., überarbeitete und erweiterte Auflage. Online-Version inklusive, Seitenzahl/Blattzahl: 400, Keyword: Fälle; Praxisfälle; Übungsfälle; Prüfung; Prüfungsvorbereitung; Fallbeispiele; Steuerpflicht; Einkommensermittlung; Besteuerung; Körperschaft; Anteilseigner; Hebeberechtigung; Gewerbeertrag; Steuerberater; Steuerfachwirt; Diplom-Finanzwirt; Steuerberaterprüfung, Fachschema: Abgabe - Abgabenordnung - AO~Gewerbesteuer~Steuer / Gewerbesteuer~Jura~Recht / Jura~Ertragsteuer / Körperschaftsteuer~Körperschaftsteuer - Körperschaftsteuergesetz - KStG~Steuer / Körperschaftsteuer~Recht~Steuergesetz~Steuerrecht - Steuergesetz~Umwandlungsrecht - Umwandlungssteuergesetz - UmwSTG~Besteuerung / Unternehmensbesteuerung~Unternehmensbesteuerung, Fachkategorie: Lokale Steuern, Abgaben, Preise im öffentlichen Sektor, Region: Deutschland, Bildungszweck: Lehrbuch, Skript~Steuerberaterexamen (Deutschland)~für die Hochschule, Warengruppe: HC/Steuern, Fachkategorie: Körperschaft- und Gewerbesteuer, Unternehmenssteuerrecht, Umwandlungssteuer, Thema: Verstehen, Text Sprache: ger, Seitenanzahl: XVIII, Seitenanzahl: 408, Sender’s product category: BUNDLE, Verlag: NWB Verlag, Verlag: NWB Verlag, Verlag: NWB Verlag, Produktverfügbarkeit: 02, Blätteranzahl: 400 Blätter, Länge: 240, Breite: 168, Höhe: 30, Gewicht: 689, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Beinhaltet: B0000067159001 V14550-978-3-482-672- B0000067159002 V14550-978-3-482-672-2, Vorgänger: 2741383, Vorgänger EAN: 9783482672125 9783482672118 9783482435805 9783482435898 9783482435881, Alternatives Format EAN: 9783482618772 9783482007439, eBook EAN: 9783482618772, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Kennzeichnung von Titeln mit einer Relevanz > 30, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0050, Tendenz: 0, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,39,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Warzin Tinktur Rösch und Handel 10 mlWARZIN GEGEN WARZEN Bewährte Tinktur zur Warzenentfernung Einfache Anwendung mit beiliegendem Pinsel Rasche Wirkun Bewährte Tinktur zur raschen und effizienten Entfernung von Warzen aller Art - und das bereits seit 1955. Wirkt auch bei Hühneraugen. Anwendung Warzin 2 Mal täglich mit dem beigepackten Pinsel auf die betroffenen Hautstellen auftragen. Am besten Hautpartie davor rund 5 Minuten lang im warmen Wasser aufweichen. Es bildet sich erst ein milchig-weißes Häutchen, das nicht entfernt werden soll und nach und nach weißlicher Schorf. Nach rund 3-8 Wochen trocknen die Warzen ein und fallen ab. Achtung: die umgebende gesunde Haut vor der Behandlung sorgfältig mit Fettcreme schützen. Wir empfehlen Vaseline von Rösch & Handel.12,29 €*Versand: 3,99 €Sichere Weiterleitung zum Anbieter
-
1) Welche Vorteile bietet die Körperschaftsteuer im Vergleich zur Einkommensteuer? 2) Wie wirkt sich die Körperschaftsteuer auf die Gewinne von Unternehmen aus?
1) Die Körperschaftsteuer bietet den Vorteil, dass Unternehmen ihre Gewinne vor der Besteuerung reinvestieren können. Zudem können Verluste aus Vorjahren mit Gewinnen verrechnet werden. Im Vergleich zur Einkommensteuer sind die Steuersätze für Unternehmen oft niedriger. 2) Die Körperschaftsteuer wirkt sich direkt auf die Gewinne von Unternehmen aus, da sie einen Teil der Gewinne als Steuer abführt. Dadurch verringert sich der Nettogewinn, der den Aktionären oder Eigentümern zur Verfügung steht. Unternehmen müssen daher ihre Steuerbelastung bei der Gewinnplanung berücksichtigen. **
-
Wie funktioniert Kapitalertragsteuer?
Die Kapitalertragsteuer ist eine Steuer, die auf Kapitalerträge wie Zinsen, Dividenden und Kursgewinne erhoben wird. Sie wird automatisch von Banken und anderen Finanzinstituten einbehalten und an das Finanzamt abgeführt. Die Höhe der Steuer beträgt in der Regel 25% der Kapitalerträge, kann aber je nach individuellem Steuersatz variieren. Steuerpflichtige können jedoch eine Nichtveranlagungsbescheinigung beantragen, um von der Kapitalertragsteuer befreit zu werden. Es ist wichtig, die Kapitalertragsteuer in der jährlichen Steuererklärung anzugeben, um eine Doppelbesteuerung zu vermeiden. **
-
Wer zahlt Kapitalertragsteuer?
Die Kapitalertragsteuer wird von natürlichen Personen gezahlt, die Kapitalerträge erzielen. Dazu gehören beispielsweise Zinserträge, Dividenden oder Kursgewinne aus Wertpapiergeschäften. Die Bank oder das Finanzinstitut, bei dem die Kapitalerträge erzielt werden, führt die Kapitalertragsteuer direkt an das Finanzamt ab. In der Regel beträgt der Steuersatz 25%, kann aber je nach Art der Kapitalerträge variieren. Es gibt auch Freibeträge und Freistellungsaufträge, die es ermöglichen, einen Teil der Kapitalerträge steuerfrei zu behalten. **
-
Wer zahlt Gewerbesteuer und Körperschaftsteuer?
Gewerbesteuer wird von Gewerbetreibenden und Unternehmen gezahlt, die in Deutschland einen Gewerbebetrieb führen. Die Höhe der Gewerbesteuer richtet sich nach dem Gewinn des Unternehmens. Körperschaftsteuer hingegen wird von Kapitalgesellschaften wie GmbHs und AGs gezahlt. Auch hier richtet sich die Höhe nach dem Gewinn des Unternehmens. Beide Steuern dienen der Finanzierung von öffentlichen Aufgaben auf kommunaler und bundesweiter Ebene. Unternehmen sind somit verpflichtet, einen Beitrag zur Finanzierung des Gemeinwesens zu leisten. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.