Domain monacoin.de kaufen?
Wir ziehen mit dem Projekt
monacoin.de um.
Sind Sie am Kauf der Domain
monacoin.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain monacoin.de kaufen?
Kann ich Renovierungskosten absetzen?
Kann ich Renovierungskosten absetzen? Ja, unter bestimmten Bedingungen können Renovierungskosten steuerlich abgesetzt werden. Dazu zählen beispielsweise Renovierungsmaßnahmen, die der Werterhaltung oder Modernisierung einer Immobilie dienen. Es ist wichtig, dass die Renovierungskosten nachweisbar sind und die Arbeiten von Fachkräften durchgeführt wurden. Zudem müssen die Renovierungskosten in der Steuererklärung als außergewöhnliche Belastungen oder als Werbungskosten angegeben werden. Es empfiehlt sich, vorab mit einem Steuerberater oder Finanzexperten zu klären, ob und in welcher Höhe Renovierungskosten absetzbar sind. **
Was fällt unter Renovierungskosten?
Unter Renovierungskosten fallen alle Ausgaben, die für die Instandhaltung, Modernisierung oder Verschönerung eines Gebäudes anfallen. Dazu gehören beispielsweise Malerarbeiten, Bodenbeläge, Sanitärinstallationen, Elektroarbeiten, Fenster- und Türenaustausch sowie die Renovierung von Küche oder Bad. Auch Kosten für die Entsorgung von Bauschutt oder die Beauftragung von Handwerkern zählen zu den Renovierungskosten. Generell umfassen Renovierungskosten alle Aufwendungen, die notwendig sind, um ein Gebäude zu verbessern, zu modernisieren oder instand zu halten. **


Ähnliche Suchbegriffe für Renovierungskosten
Top-Angebote
Produkte zum Begriff Renovierungskosten:
-
Timo Handel, Fachbücher von Timo HandelMit dem Hinweisgeberschutzgesetz (HinSchG) hat der deutsche Gesetzgeber erstmals ein allgemeingültiges Gesetz geschaffen, das Pflichten und Vorgaben zur Einrichtung eines Hinweisgebersystems bzw. einer internen Meldestelle und von Meldekanälen regelt. Der Gesetzgeber kommt damit seiner Verpflichtung aus der EU-Hinweisgeberschutz-Richtlinie nach und hat diese in deutsches Recht umgesetzt. Insbesondere Unternehmen mit in der Regel mindestens 50 Beschäftigten sind danach verpflichtet, eine interne Meldestelle und einen Kanal zur Meldung von Informationen über Verstösse einzurichten und zu betreiben. Die Funktion der internen Meldestelle kann durch Meldestellenbeauftragte ausgeübt werden. Diese müssen diverse Anforderungen des Gesetzes erfüllen und zur Erfüllung der Aufgaben der internen Meldestelle entsprechend qualifiziert sein. Das vorliegende Werk gibt Meldestellenbeauftragten einen Überblick über die gesetzlichen Anforderungen des HinSchG, insbesondere an die interne Meldestelle, den vorzuhaltenden Meldekanal, das Verfahren nach Eingang einer Meldung und die zu ergreifenden Folgemassnahmen. Ebenfalls betrachtet werden die in diesem Zusammenhang nicht zu unterschätzenden datenschutzrechtlichen und arbeitsrechtlichen Implikationen. Dabei werden stets Praxishinweise zur Einrichtung eines Hinweisgebersystems sowie zur Umsetzung der gesetzlichen Anforderungen und deren Einhaltung gegeben.69,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
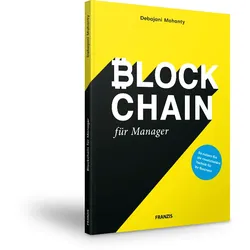
Blockchain für Manager?Blockchain für Manager? ist der ideale Begleiter für alle Entscheider und Führungskräfte, die sich schnell, kompetent und ohne technische Vorkenntnisse über die revolutionären Möglichkeiten, die die Blockchain bietet, informieren wollen. Mit Beispielen aus dem Banken- und Versicherungswesen, der Tourismusbranche und dem Supply-Chain-Management zeigt ?Blockchain für Manager?, wie Sie die Blockchain mit sofort verfügbaren Frameworks in der Praxis nutzen. Blockchain Haben Sie noch nicht davon gehört? Die Alarmglocken schrillen. In einer kürzlich bei IBM durchgeführten Umfrage gaben 65 % der Unternehmen an, dass sie wahrscheinlich in den nächsten drei Jahren oder weniger eine kommerzielle Blockchain-Lösung implementieren werden. Obwohl der Fokus zurzeit auf dem Finanzsektor liegt, werden sich bald andere Branchen anschließen. Blockchain ist die jüngste globale Revolut...9,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter

-
Was zählt unter Renovierungskosten?
Unter Renovierungskosten fallen alle Ausgaben, die für die Instandsetzung, Modernisierung oder Verschönerung eines Gebäudes anfallen. Dazu gehören beispielsweise Materialkosten für neue Bodenbeläge, Farben und Tapeten, Arbeitskosten für Handwerker und Maler, sowie Kosten für neue Möbel oder Dekoration. Auch eventuelle Genehmigungsgebühren oder Planungskosten können zu den Renovierungskosten zählen. Es ist wichtig, alle Ausgaben sorgfältig zu dokumentieren, um sie gegebenenfalls steuerlich geltend machen zu können. **
-
Wann sind Renovierungskosten Anschaffungskosten?
Wann sind Renovierungskosten Anschaffungskosten? Renovierungskosten gelten als Anschaffungskosten, wenn sie dazu dienen, das Anlagevermögen zu verbessern oder zu erweitern. Dies ist der Fall, wenn die Renovierung eine Wertsteigerung oder eine Verlängerung der Nutzungsdauer des Vermögensgegenstandes bewirkt. Andererseits sind Renovierungskosten als Erhaltungsaufwand zu betrachten, wenn sie lediglich der Instandhaltung dienen und keine wesentliche Wertsteigerung oder Nutzungsdauerverlängerung bewirken. Es ist wichtig, die genauen Umstände und Auswirkungen der Renovierungskosten zu prüfen, um festzustellen, ob sie als Anschaffungskosten behandelt werden können. **
-
Wie werden Renovierungskosten abgeschrieben?
Renovierungskosten werden in der Regel über die Nutzungsdauer des renovierten Objekts abgeschrieben. Dies bedeutet, dass die Kosten nicht sofort in voller Höhe als Betriebsausgaben geltend gemacht werden können, sondern über mehrere Jahre verteilt werden. Die genaue Abschreibungsdauer hängt von der Art der Renovierung und dem jeweiligen Steuerrecht ab. In Deutschland werden Renovierungskosten beispielsweise meist über einen Zeitraum von 10 bis 50 Jahren abgeschrieben. Es ist wichtig, die genauen steuerlichen Regelungen zu beachten und gegebenenfalls einen Steuerberater hinzuzuziehen, um sicherzustellen, dass die Abschreibung korrekt erfolgt. **
-
Kann man Renovierungskosten steuerlich absetzen?
Kann man Renovierungskosten steuerlich absetzen? Ja, unter bestimmten Bedingungen können Renovierungskosten steuerlich geltend gemacht werden. Dazu zählen beispielsweise Renovierungsmaßnahmen, die der Werterhaltung oder Modernisierung einer Immobilie dienen. Es ist wichtig, dass die Kosten nachweisbar sind und dass die Renovierungskosten nicht als Betriebsausgaben oder Werbungskosten geltend gemacht werden. Zudem müssen die Renovierungsarbeiten innerhalb eines bestimmten Zeitraums nach dem Kauf der Immobilie durchgeführt werden. Es empfiehlt sich, vorab mit einem Steuerberater oder Finanzexperten zu klären, ob und in welcher Höhe Renovierungskosten steuerlich absetzbar sind. **

Sind Renovierungskosten am Zweitwohnsitz absetzbar?
Ja, Renovierungskosten am Zweitwohnsitz können unter bestimmten Voraussetzungen steuerlich absetzbar sein. Voraussetzung ist, dass der Zweitwohnsitz vermietet oder beruflich genutzt wird. Die Kosten können dann als Werbungskosten oder als Betriebsausgaben geltend gemacht werden. Es ist jedoch wichtig, die genauen steuerlichen Regelungen und Bedingungen zu beachten. **
Wo kann ich Renovierungskosten absetzen?
Renovierungskosten können unter bestimmten Voraussetzungen steuerlich abgesetzt werden. In der Regel können diese Kosten als Werbungskosten bei vermieteten Immobilien oder als haushaltsnahe Dienstleistungen bei selbstgenutztem Wohneigentum geltend gemacht werden. Es ist wichtig, dass die Renovierungsmaßnahmen nachweislich zur Erhaltung, Modernisierung oder Verbesserung des Wohnraums dienen. Um sicherzugehen, dass die Renovierungskosten steuerlich absetzbar sind, empfiehlt es sich, einen Steuerberater oder das örtliche Finanzamt zu konsultieren. **
Top-Angebote
Produkte zum Begriff Renovierungskosten:
-
Timo Handel, Fachbücher von Timo HandelMit dem Hinweisgeberschutzgesetz (HinSchG) hat der deutsche Gesetzgeber erstmals ein allgemeingültiges Gesetz geschaffen, das Pflichten und Vorgaben zur Einrichtung eines Hinweisgebersystems bzw. einer internen Meldestelle und von Meldekanälen regelt. Der Gesetzgeber kommt damit seiner Verpflichtung aus der EU-Hinweisgeberschutz-Richtlinie nach und hat diese in deutsches Recht umgesetzt. Insbesondere Unternehmen mit in der Regel mindestens 50 Beschäftigten sind danach verpflichtet, eine interne Meldestelle und einen Kanal zur Meldung von Informationen über Verstösse einzurichten und zu betreiben. Die Funktion der internen Meldestelle kann durch Meldestellenbeauftragte ausgeübt werden. Diese müssen diverse Anforderungen des Gesetzes erfüllen und zur Erfüllung der Aufgaben der internen Meldestelle entsprechend qualifiziert sein. Das vorliegende Werk gibt Meldestellenbeauftragten einen Überblick über die gesetzlichen Anforderungen des HinSchG, insbesondere an die interne Meldestelle, den vorzuhaltenden Meldekanal, das Verfahren nach Eingang einer Meldung und die zu ergreifenden Folgemassnahmen. Ebenfalls betrachtet werden die in diesem Zusammenhang nicht zu unterschätzenden datenschutzrechtlichen und arbeitsrechtlichen Implikationen. Dabei werden stets Praxishinweise zur Einrichtung eines Hinweisgebersystems sowie zur Umsetzung der gesetzlichen Anforderungen und deren Einhaltung gegeben.69,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Blockchain für Manager?Blockchain für Manager? ist der ideale Begleiter für alle Entscheider und Führungskräfte, die sich schnell, kompetent und ohne technische Vorkenntnisse über die revolutionären Möglichkeiten, die die Blockchain bietet, informieren wollen. Mit Beispielen aus dem Banken- und Versicherungswesen, der Tourismusbranche und dem Supply-Chain-Management zeigt ?Blockchain für Manager?, wie Sie die Blockchain mit sofort verfügbaren Frameworks in der Praxis nutzen. Blockchain Haben Sie noch nicht davon gehört? Die Alarmglocken schrillen. In einer kürzlich bei IBM durchgeführten Umfrage gaben 65 % der Unternehmen an, dass sie wahrscheinlich in den nächsten drei Jahren oder weniger eine kommerzielle Blockchain-Lösung implementieren werden. Obwohl der Fokus zurzeit auf dem Finanzsektor liegt, werden sich bald andere Branchen anschließen. Blockchain ist die jüngste globale Revolut...9,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Kann ich Renovierungskosten absetzen?
Kann ich Renovierungskosten absetzen? Ja, unter bestimmten Bedingungen können Renovierungskosten steuerlich abgesetzt werden. Dazu zählen beispielsweise Renovierungsmaßnahmen, die der Werterhaltung oder Modernisierung einer Immobilie dienen. Es ist wichtig, dass die Renovierungskosten nachweisbar sind und die Arbeiten von Fachkräften durchgeführt wurden. Zudem müssen die Renovierungskosten in der Steuererklärung als außergewöhnliche Belastungen oder als Werbungskosten angegeben werden. Es empfiehlt sich, vorab mit einem Steuerberater oder Finanzexperten zu klären, ob und in welcher Höhe Renovierungskosten absetzbar sind. **
-
Was fällt unter Renovierungskosten?
Unter Renovierungskosten fallen alle Ausgaben, die für die Instandhaltung, Modernisierung oder Verschönerung eines Gebäudes anfallen. Dazu gehören beispielsweise Malerarbeiten, Bodenbeläge, Sanitärinstallationen, Elektroarbeiten, Fenster- und Türenaustausch sowie die Renovierung von Küche oder Bad. Auch Kosten für die Entsorgung von Bauschutt oder die Beauftragung von Handwerkern zählen zu den Renovierungskosten. Generell umfassen Renovierungskosten alle Aufwendungen, die notwendig sind, um ein Gebäude zu verbessern, zu modernisieren oder instand zu halten. **
-
Was zählt unter Renovierungskosten?
Unter Renovierungskosten fallen alle Ausgaben, die für die Instandsetzung, Modernisierung oder Verschönerung eines Gebäudes anfallen. Dazu gehören beispielsweise Materialkosten für neue Bodenbeläge, Farben und Tapeten, Arbeitskosten für Handwerker und Maler, sowie Kosten für neue Möbel oder Dekoration. Auch eventuelle Genehmigungsgebühren oder Planungskosten können zu den Renovierungskosten zählen. Es ist wichtig, alle Ausgaben sorgfältig zu dokumentieren, um sie gegebenenfalls steuerlich geltend machen zu können. **
-
Wann sind Renovierungskosten Anschaffungskosten?
Wann sind Renovierungskosten Anschaffungskosten? Renovierungskosten gelten als Anschaffungskosten, wenn sie dazu dienen, das Anlagevermögen zu verbessern oder zu erweitern. Dies ist der Fall, wenn die Renovierung eine Wertsteigerung oder eine Verlängerung der Nutzungsdauer des Vermögensgegenstandes bewirkt. Andererseits sind Renovierungskosten als Erhaltungsaufwand zu betrachten, wenn sie lediglich der Instandhaltung dienen und keine wesentliche Wertsteigerung oder Nutzungsdauerverlängerung bewirken. Es ist wichtig, die genauen Umstände und Auswirkungen der Renovierungskosten zu prüfen, um festzustellen, ob sie als Anschaffungskosten behandelt werden können. **
Ähnliche Suchbegriffe für Renovierungskosten
-
Investition, Fachbücher von Klaus OlfertErfolgreiches Investieren – praxisnah und leicht verständlich dargestellt. Unternehmen müssen investieren, um ihren Bestand und ihre Fortentwicklung zu sichern. Investitionen erfordern oft den Einsatz erheblicher finanzieller Mittel und müssen deshalb individuell auf Notwendigkeit und Vorteilhaftigkeit untersucht werden. Leicht verständlich und praxisnah vermittelt Ihnen dieser Band aus der Reihe „Kompendium der praktischen Betriebswirtschaft“ die dafür benötigten Grundlagen. Lernfreundlich dargestellt und mit vielen Beispielen, Tabellen und Abbildungen veranschaulicht lernen Sie alle wichtigen finanzwirtschaftlichen Funktionen kennen. Sie erfahren, wie Sie Investitionen planen und wie Sie die jeweilige Investition professionell berechnen, analysieren und beurteilen. Über 500 Kontrollfragen und 80 Aufgaben mit Lösungen helfen Ihnen dabei, Ihr Wissen zu festigen und zu vertiefen. Ein umfangreiches Stichwortverzeichnis rundet das Buch ab und ermöglicht einen schnellen Zugriff auf benötigte Informationen. Aus dem Inhalt: Grundlagen (Kapital, finanzwirtschaftliche Funktionen, finanzwirtschaftliche Führung). Investitionsplanung. Statische Investitionsrechnungen zur Beurteilung von Sachinvestitionen. Dynamische Investitionsrechnungen zur Beurteilung von Sachinvestitionen. Investitionsrechnungen zur Beurteilung von Finanzinvestitionen. Nutzwertrechnungen zur Beurteilung von Investitionen. Finanzwirtschaftliche Analyse. Übungsteil. Stichwortverzeichnis.30,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Bieg, Hartmut: InvestitionInvestition , Univ.-Professor Dr. Hartmut Bieg, Fachrichtung Wirtschaftswissenschaft, Universität des Saarlandes, Saarbrücken. Univ.-Professor Dr. Heinz Kußmaul, Direktor des Betriebswirtschaftlichen Instituts für Steuerlehre und Entrepreneurship am Lehrstuhl für Betriebswirtschaftslehre, insb. Betriebswirtschaftliche Steuerlehre, Universität des Saarlandes, Saarbrücken. Univ.-Professor Dr. Gerd Waschbusch, Inhaber des Lehrstuhls für Betriebswirtschaftslehre, insb. Bankbetriebslehre, Universität des Saarlandes, Saarbrücken. Dieses Lehr- und Handbuch wendet sich an Leser, die sich grundlegend und umfassend mit den Fragen der Investition und des Investitionsmanagements von Unternehmen auseinandersetzen wollen, wobei die betriebswirtschaftlich gebotene Entscheidungsorientierung in den Mittelpunkt der Überlegungen gestellt wird. Nach einer allgemeinen Einordnung der Investition von Unternehmen werden die einzelnen Verfahren der Investitionsrechnung mit ihren theorie- und praxisrelevanten Merkmalen vorgestellt und mit zahlreichen Beispielen untermauert sowie der Einfluss der Steuern und der Geldentwertung auf die Investitionsrechnung anschaulich dargestellt. Daran schließt sich die Behandlung der Unsicherheit bei Investitionsentscheidungen an, ehe auf Investitionsprogrammentscheidungen eingegangen und eine Beurteilung der Investitionsrechnungsverfahren vorgenommen wird. Den Abschluss bildet eine sehr ausführliche Untersuchung hinsichtlich der Unternehmensbewertung im Kontext der Investitionsrechnung. Aus dem Inhalt: Grundlagen, Grundprinzipien und Bestandteile der Finanzwirtschaft Einordnung der Investitionsrechnung und Investitionsentscheidungen Statische Verfahren der Investitionsrechnung Dynamische Verfahren der Investitionsrechnung (einschließlich der Endwertverfahren und der Bestimmung der optimalen Nutzungsdauer und des optimalen Ersatzzeitpunkts von Investitionen) Steuern und Geldentwertung in der Investitionsrechnung Unsicherheit bei Investitionsentscheidungen Investitionsprogrammentscheidungen Beurteilung der Investitionsrechnungsverfahren Gesamtbewertung von Unternehmen als spezieller Anwendungsfall der Investitionsrechnung , Bremsbeläge > Bremsen & Bremsenteile , Auflage: 4. Auflage, Erscheinungsjahr: 20250331, Titel der Reihe: Vahlens Handbücher der Wirtschafts- und Sozialwissenschaften##, Autoren: Bieg, Hartmut~Kußmaul, Heinz~Waschbusch, Gerd, Edition: NED, Auflage: 25004, Auflage/Ausgabe: 4. Auflage, Seitenzahl/Blattzahl: 362, Abbildungen: mit ca. 86 Abbildungen, Keyword: Entscheidungsorientierung; Finanzwirtschaft; Investitionsentscheidungen; Investitionsprogrammentscheidungen; Investitionsrechnung; Unternehmensfinanzierung, Fachschema: Betriebswirtschaft - Betriebswirtschaftslehre~Finanzmanagement~Management / Finanzmanagement, Fachkategorie: Betriebswirtschaft und Management: Lehrbücher, Handbücher~Risikobewertung~Kosten- und Leistungsrechnung~Steuerplanung und Compliance~Unternehmensfinanzierung~Wirtschaftsmathematik und -informatik, IT-Management, Warengruppe: HC/Betriebswirtschaft, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Blätteranzahl: 392 Blätter, Länge: 240, Breite: 160, Höhe: 31, Gewicht: 808, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft,36,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie werden Renovierungskosten abgeschrieben?
Renovierungskosten werden in der Regel über die Nutzungsdauer des renovierten Objekts abgeschrieben. Dies bedeutet, dass die Kosten nicht sofort in voller Höhe als Betriebsausgaben geltend gemacht werden können, sondern über mehrere Jahre verteilt werden. Die genaue Abschreibungsdauer hängt von der Art der Renovierung und dem jeweiligen Steuerrecht ab. In Deutschland werden Renovierungskosten beispielsweise meist über einen Zeitraum von 10 bis 50 Jahren abgeschrieben. Es ist wichtig, die genauen steuerlichen Regelungen zu beachten und gegebenenfalls einen Steuerberater hinzuzuziehen, um sicherzustellen, dass die Abschreibung korrekt erfolgt. **
-
Kann man Renovierungskosten steuerlich absetzen?
Kann man Renovierungskosten steuerlich absetzen? Ja, unter bestimmten Bedingungen können Renovierungskosten steuerlich geltend gemacht werden. Dazu zählen beispielsweise Renovierungsmaßnahmen, die der Werterhaltung oder Modernisierung einer Immobilie dienen. Es ist wichtig, dass die Kosten nachweisbar sind und dass die Renovierungskosten nicht als Betriebsausgaben oder Werbungskosten geltend gemacht werden. Zudem müssen die Renovierungsarbeiten innerhalb eines bestimmten Zeitraums nach dem Kauf der Immobilie durchgeführt werden. Es empfiehlt sich, vorab mit einem Steuerberater oder Finanzexperten zu klären, ob und in welcher Höhe Renovierungskosten steuerlich absetzbar sind. **
-
Sind Renovierungskosten am Zweitwohnsitz absetzbar?
Ja, Renovierungskosten am Zweitwohnsitz können unter bestimmten Voraussetzungen steuerlich absetzbar sein. Voraussetzung ist, dass der Zweitwohnsitz vermietet oder beruflich genutzt wird. Die Kosten können dann als Werbungskosten oder als Betriebsausgaben geltend gemacht werden. Es ist jedoch wichtig, die genauen steuerlichen Regelungen und Bedingungen zu beachten. **
-
Wo kann ich Renovierungskosten absetzen?
Renovierungskosten können unter bestimmten Voraussetzungen steuerlich abgesetzt werden. In der Regel können diese Kosten als Werbungskosten bei vermieteten Immobilien oder als haushaltsnahe Dienstleistungen bei selbstgenutztem Wohneigentum geltend gemacht werden. Es ist wichtig, dass die Renovierungsmaßnahmen nachweislich zur Erhaltung, Modernisierung oder Verbesserung des Wohnraums dienen. Um sicherzugehen, dass die Renovierungskosten steuerlich absetzbar sind, empfiehlt es sich, einen Steuerberater oder das örtliche Finanzamt zu konsultieren. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.